


Digit Insurance
4,813.03K Arvustused
Rakenduse andmed
- Versioon
- 3.26
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 5 000 000+
- Arendaja
- Go Digit Solutions
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
 Analüüsi koostas AppCompare
Digit Insurance on finantsrakendus, mille mõte on tuua mitu kindlustusliiki ühte digitaalsesse kasutuskogemusse. Mina vaataksin seda eelkõige auto-, mootorratta-, tervise-, reisi- ja tähtajalise elukindlustuse haldamise tööriistana, mitte lihtsalt järjekordse kontorivaba ostukanalina. Rakenduse on loonud Go Digit Solutions ning selle tugevus on selge fookus: kindlustusega seotud toimingud peaksid olema telefonis arusaadavad ja kättesaadavad.
Esimene mulje on usalduse seisukohalt oluline, sest kindlustusrakendus puudutab sageli isiklikke, tervisega seotud ja rahalisi otsuseid. Digit Insurance’i puhul aitab kasutuselevõttu lihtsustada see, et tegemist on tasuta rakendusega, mille vanusepiirang on PEGI 3. See ei tähenda automaatselt, et iga kindlustusotsus sobib kõigile, kuid rakenduse enda kasutamise lävi on madal.
Rakenduse keskmine hinne on 4,8 ning hinnanguid on kogunenud umbes 120 000. Lisaks on seda paigaldatud üle 5 miljoni korra. Need näitajad annavad mulle põhjuse võtta rakendust tõsiselt, kuid ma ei loeks neid iseseisvaks tõendiks kindlustustoote sobivuse kohta. Kõrge hinne võib peegeldada mugavat kasutamist, samal ajal kui konkreetse lepingu väärtus sõltub ikkagi tingimustest, välistustest ja sinu olukorrast.
Kas Digit Insurance tekitab usaldust?
Mina hindan Digit Insurance’i usaldusväärsust eelkõige selle järgi, kas saan enne otsust aru, mida rakendus minult küsib ja mida valitud kindlustus katab. Järgmises jaotises vaataksin lähemalt, kuidas korduv töövoog ja mõned lihtsad kontrollharjumused aitavad kindlustusasju ajada rahulikumalt, ilma et mugavus asendaks tingimuste lugemist.
Usaldus algab sellest, mida rakendus tegelikult lahendada aitab
Minu jaoks on Digit Insurance’i kõige mõistlikum kasutusviis olukord, kus tahan oma kindlustusasju ühest digitaalsest kohast vaadata ja ajada. Auto või mootorrattaga seotud kindlustus võib olla praktiline neile, kes ei soovi iga muudatuse, küsimuse või dokumendi pärast kontorisse minna. Reisi- ja tervisekindlustuse puhul on väärtus teistsugune: neid vajatakse sageli konkreetse sündmuse eel ning kiire ligipääs telefonis võib olla mugavam kui paberite otsimine e-kirjadest.
Tähtajalise elukindlustuse juures muutub otsus aga märksa tõsisemaks. Siin ei piisa sellest, et rakendus on lihtne või kiire. Mina loeksin enne kinnitamist rahulikult läbi, kellele kaitse kehtib, millistel tingimustel ja millised olukorrad on välistatud. Rakendus võib teha protsessi sujuvaks, kuid ta ei peaks asendama minu enda arusaamist lepingust.
Just selles peitubki rakenduse usaldusväärsuse piir. Digitaalne vormistus vähendab paberimajandust ja võib muuta toimingud jälgitavamaks, kuid see ei muuda kindlustust automaatselt paremaks kui tavapärane vahendaja või kindlustusandja kontor. Kui minu juhtum on keeruline, näiteks mitu sõidukit, eriline terviseolukord või tavapärasest erinev reis, eelistaksin võimalust küsida inimeselt täpsustavaid küsimusi.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Arendaja ja rakenduse küpsus
Go Digit Solutions on rakenduse arendaja ning Digit Insurance ei mõju mulle väikese katseprojektina. Rakenduse väljalaskeaeg on 9. detsember 2020 ja praegune versioon on 3.26. See näitab, et tegemist on mitme aasta jooksul arendatud tootega, mitte värske lahendusega, mille kasutusmugavus alles otsib vormi.
Sellest ei saa siiski järeldada, et iga kasutaja kogemus on ühesugune. Kindlustusrakenduste puhul sõltub palju sellest, millist toodet inimene otsib, milliseid andmeid tal on käepärast ja kui hästi ta tingimusi mõistab. Minu soovitus oleks enne alustamist valmis panna vajalikud isiku- või sõidukiandmed ning mitte teha otsust kiirustades ainult seetõttu, et vorm liigub kiiresti edasi.
Milliseid kontrollikohti ma kasutajana otsiksin?
Usaldust ei loo ainult kena avaleht. Mina kontrolliksin rakenduses alati, kas saan enne lõplikku kinnitamist oma valikuid üle vaadata, kas makse või taotluse samm on selgelt eristatav ning kas dokumente on võimalik hiljem uuesti leida. Need on väikesed, kuid tähtsad kasutajakontrollid: need aitavad vältida olukorda, kus kinnitan kogemata vale perioodi, sõiduki või kaitse ulatuse.
Samuti vaataksin, kas minu kontoandmeid saab muuta ilma kogu protsessi algusest alustamata. Kindlustuse puhul võivad aadress, kontaktandmed või sõidukiga seotud info aja jooksul muutuda. Kui iga paranduse jaoks tuleb uuesti täita pikk taotlus, muutub digitaalne lahendus kiiresti tüütuks. Kui muudatused on aga arusaadavalt korraldatud, on rakendus tavapärasest paberajamisest selgelt mugavam.
Ma ei annaks rakendusele tundlike andmete tõttu pimesi rohkem ligipääsu, kui kasutamiseks vaja. Telefonis tasub üle vaadata rakenduse õigused ja teavitused ning lubada ainult need, millega olen nõus. Kui rakendus küsib mõne loa kohta selgitust, loeksin selle enne kinnitamist läbi. See ei tähenda, et Digit Insurance oleks tingimata probleemne, vaid et kindlustusrakenduse kasutajana peaksin ise oma digitaalseid piire aktiivselt haldama.
Andmetundlikud hetked igapäevases kasutuses
Kõige tundlikumad hetked tekivad tavaliselt siis, kui rakendus palub sisestada isiku-, tervise-, reisi- või sõidukiandmeid. Mina ei täidaks selliseid välju ühistranspordis või kiirustades, eriti kui ekraan on teistele nähtav. Pärast taotluse lõpetamist kontrolliksin, kas telefonis on vaja salvestatud dokumente hoida või kas neid saab turvaliselt hiljem rakenduse kaudu avada.
Reisikindlustuse puhul on praktiline töövoog näiteks selline: enne pileti või reisi algust valin sobiva kaitse, loen läbi geograafilise ulatuse ja erandid ning salvestan vajalikud dokumendid kohta, kuhu pääsen ligi ka siis, kui internetiühendus on ebastabiilne. Ma ei eeldaks automaatselt, et rakendus lahendab kõik hädaolukorra vajadused. Olulised kontaktid ja poliisiandmed võiksid olla mul ka eraldi käepärast.
Auto- või mootorrattakindlustuse korral kontrolliksin eriti hoolikalt sõiduki andmeid, kasutuse eesmärki ja kehtivusaega. Üks sisestusviga võib muuta hilisema asjaajamise ebamugavaks. Minu jaoks on siin Digit Insurance’i väärtus suurim siis, kui rakendus teeb kontrollimise lihtsaks, mitte siis, kui ta lihtsalt lubab kiiresti viimase nupuni jõuda.
Tervisekindlustuse puhul oleksin veel ettevaatlikum. Terviseandmed on väga isiklikud ning enne nende sisestamist tahaksin täpselt aru saada, miks neid küsitakse ja kuidas need on seotud valitava kaitsega. Kui mõni küsimus jääb segaseks, ei jätkaksin oletamisega. Sellises olukorras võib tavapärane nõustaja või klienditeenindaja olla parem valik kui ainult rakenduse vorm.
Kasutaja otsustusvabadus ja praktiline töövoog
Hea digitaalne kindlustuskogemus peaks andma mulle võimaluse otsustada, mitte lihtsalt suunama mind kõige kiirema valikuni. Digit Insurance’i kasutamisel võrdleksin alati kaitse ulatust, omavastutust, kehtivust ja välistusi. Kui rakendus näitab need asjad arusaadavalt enne kinnitamist, aitab see mul teha teadlikuma otsuse. Kui info on peidetud mitme ekraani taha või esitatud liiga juriidilises keeles, muutub mugavus näiliseks.
Minu jaoks on eriti kasulik võimalus võtta protsess rahulikult osadeks. Kõigepealt määratlen, mida tahan kaitsta, seejärel vaatan tingimusi ja alles lõpuks otsustan. Ma ei sisestaks makseandmeid enne, kui olen kontrollinud nime, perioodi ja valitud toote. See on lihtne harjumus, kuid digitaalses ostuprotsessis vähendab see vale valiku riski rohkem kui ükskõik milline reklaamlause.
Kui kasutan rakendust pereliikme või kellegi teise sõiduki jaoks, pööraksin erilist tähelepanu sellele, kelle andmed kuuluvad kontole ja kellele dokumente tegelikult vaja läheb. Kontode jagamine võib olla mugav, kuid see võib tekitada segadust ka siis, kui hiljem tuleb muuta kontaktandmeid või esitada nõue. Mina hoiaksin võimaluse korral iga inimese kasutuse ja dokumendid selgelt eristatuna.
Samuti ei eeldaks ma, et rakendus on parim koht iga probleemi lahendamiseks. Lihtne poliisi vaatamine või tavapärane uuendus sobib digitaalsesse kanalisse hästi. Vaidlus hüvitise, keerulise kahjujuhtumi või ebaselge terviseküsimuse üle võib vajada otsekontakti. Siin on oluline teada, millal lõpetada rakenduses ise proovimine ja otsida täiendavat abi.
Kellele see rakendus sobib?
Digit Insurance sobib mulle kõige paremini siis, kui tahan kindlustusega seotud toiminguid telefonis ajada ja olen valmis tingimusi ise lugema. Auto- ja mootorrattaomanikule võib see olla mugav viis oma kindlustuselu digitaalselt korraldada. Reisijale võib see sobida enne väljasõitu, kui kaitse vajadus on selgelt teada. Samuti võib rakendus olla mõistlik valik inimesele, kes hindab dokumentide ja taotluste digitaalset käsitlemist rohkem kui näost näkku nõustamist.
See ei ole minu esimene soovitus inimesele, kes ei tunne kindlustuse põhimõisteid või kelle olukord on tavapärasest keerukam. Kui ma ei saa aru omavastutusest, välistustest või sellest, kellele kaitse kehtib, ei teeks ma otsust ainult rakenduse lihtsa kasutajaliidese põhjal. Sellisel juhul on parem rääkida spetsialistiga ja kasutada Digit Insurance’i alles hiljem dokumentide või lepingu haldamiseks, kui see töövoog mulle sobib.
Samuti võiksid alternatiivi kaaluda need, kes tahavad võrrelda korraga paljude kindlustusandjate pakkumisi või saada isiklikku nõu. Tavaline maakler, panga kaudu pakutav lahendus või kindlustusandja kontor võib anda laiema võrdluspildi. Digit Insurance’i eelis on pigem otsekohene digitaalne asjaajamine, mitte tingimata kogu turu sõltumatu võrdlemine.
Minu hinnang kasutusmugavusele ja piirangutele
Rakenduse tasuta kasutamine teeb proovimise lihtsaks, kuid tasuta allalaadimine ei tähenda, et kindlustustoode ise oleks tasuta. Seda vahet tasub meeles pidada, sest rakendus on kanal pakkumise ja lepingu juurde, mitte lubadus, et kaitse ei maksa midagi. Mina vaataksin alati eraldi üle lõpliku hinna, perioodi ja tingimused enne kinnitamist.
Teine võimalik hõõrdumiskoht on digitaalse asjaajamise sõltuvus telefonist ja kontost. Kui seade kaob, aku saab tühjaks või sisselogimine ei õnnestu, võib kiire ligipääs dokumentidele olla häiritud. Seetõttu hoiaksin olulised poliisiandmed ja vajalikud kontaktid mõistlikult varundatud viisil, järgides samal ajal privaatsust. Mugavus on suurim siis, kui mul on ka varuplaan.
Rakendus töötab Androidis alates versioonist 7.0, mistõttu ei ole vaja eriti uut telefoni. See teeb selle kättesaadavaks ka vanema Android-seadme kasutajale. Samas kontrolliksin enne paigaldamist, kas minu telefonis on piisavalt vaba ruumi, kas süsteem on ajakohane ja kas rakendus töötab minu seadmes sujuvalt. Kindlustusandmete puhul ei tahaksin kasutada ebaturvalist või tugevalt vananenud telefoni ainult mugavuse pärast.
Vanema süsteemiversiooni tugi on praktiline, kuid ma ei tõlgendaks seda kui põhjust turvauuendusi eirata. Hoian telefoni operatsioonisüsteemi ja ekraaniluku korras ning väldin kontoandmete jagamist. Need sammud ei ole Digit Insurance’i eripära, kuid selle rakenduse puhul on neil eriti suur tähtsus, sest kasutuskontekst võib hõlmata isiku- ja lepinguteavet.
Kas kõrge hinne peaks otsuse ära tegema?
Umbes 13 000 kasutajaarvustust annavad rakendusele laia tagasisidepõhja, kuid mina loeksin arvustusi sihitult. Otsiksin kommentaare konkreetse töövoo kohta, mida ise vajan: näiteks poliisi leidmine, andmete muutmine, reisi ettevalmistamine või kahjujuhtumi järel asjaajamine. Üldine kiitus kasutusmugavusele ei ütle mulle piisavalt, kui minu küsimus puudutab keerulist lepingutingimust.
Samuti ei lase ma keskmisel hindel otsustada, kas kindlustuskaitse on sobiv. Rakenduse kasutamine võib olla väga hea, kuid halb tootevalik jääb halvaks ka siis, kui rakendus on mugav. Mina hindaksin kahte asja eraldi: kas Digit Insurance aitab mul asjaajamist teha ning kas konkreetne kindlustus vastab minu tegelikule riskile.
Kui kiire päev muudab telefoni kõige mugavamaks kanaliks
Võtame tavalise olukorra: märkan, et auto kindlustus vajab peagi tähelepanu, aga tööpäeva jooksul pole aega dokumente laiali otsida ega kontorisse minna. Mina avaksin Digit Insurance’i siis, kui saan keskenduda, paneksin sõiduki andmed käepärast ning liiguksin taotluses edasi alles pärast nende ülevaatamist. Kiirusest on kasu ainult siis, kui see ei sunni mind oletama, milline kaitse sobib.
Enne lõplikku valikut võrdleksin sama vajaduse põhjal ka alternatiive. Kindlustusmaakler võib aidata mul eri pakkujate valikuid kõrvutada ja küsimusi lahti seletada; otse kindlustusandjaga suheldes saan keskenduda konkreetse ettevõtte pakkumisele. Rakenduse tugevus on mugav digitaalne kanal, kuid see ei pruugi olla kõige sobivam koht sõltumatu turuülevaate saamiseks.
Kui otsustan telefoni kaudu edasi minna, teeksin töö kahes osas: esmalt kogun vajalikud andmed ja vaatan tingimused läbi, seejärel kinnitan alles siis, kui saan valiku mõttest aru. Nii ei pea ma tundlikku infot ekraanile sisestama juhuslikul hetkel ega kiirustama makse või taotluse sammu juures. See on väike töökorralduslik nipp, kuid aitab muuta digitaalse asjaajamise rahulikumaks.
Seaded ja harjumused, mis hoiavad asja lihtsana
Kindlustusrakenduses ei otsiks ma peidetud otseteid, vaid seaksin oma telefoni ja kasutusharjumused korda. Hoian rakenduse ning seadme tarkvara ajakohasena, kasutan ekraanilukku ja vaatan aeg-ajalt üle, milliseid teavitusi tegelikult vajan. Kui teavitus võib sisaldada tundlikku infot, eelistaksin seda näha lukustuskuval võimalikult vähe; konto turvalisus on mugavusest olulisem.
Enne kindlustuse uuendamist võrdleksin uut olukorda eelmise perioodiga: kas kontaktandmed, aadress või sõiduki kasutus on muutunud? Ma ei eeldaks, et varasem valik sobib automaatselt järgmiseks perioodiks. Selle asemel kontrolliksin iga kord olulised väljad uuesti, sest väike muutus võib mõjutada seda, millist kaitset ma tegelikult vajan.
Samuti hoiaksin lepingud ja muud olulised dokumendid korrastatult, ilma et saadaksin neid hooletult teistele või jätaksin avalikult kasutatava telefoni alla laadituna. Kui kasutan rakendust mitme kindlustusvajaduse jaoks, eristaksin enda jaoks selgelt auto, reisi ja tervisega seotud dokumente. Nii leian vajadusel õige info kiiremini ega aja eri toodete tingimusi omavahel segamini.
Millal rakendus ei ole parim järgmine samm?
Kui mul on vaja esmalt aru saada, millist kaitset üldse otsida, alustaksin pigem nõustamisest või võrdlusest kui taotlusvormist. Sama kehtib olukorras, kus terviseandmete küsimused tekitavad ebakindlust või kindlustustingimus mõjutab mitut pereliiget. Rakendus võib olla hea asjaajamiskoht pärast seda, kui vajadus on selge, kuid ma ei kasutaks seda keeruka otsuse kiirendamiseks lihtsalt seetõttu, et see on käepärast.
Kahjujuhtumi või vaidluse korral hoiaksin alles asjakohased dokumendid ja kirjeldaksin enda jaoks kuupäevad ning toimunud sammud. Kui rakenduses olev info ei vasta küsimusele, otsiksin inimlikku tuge, selle asemel et samu toiminguid järjest korrata. Digitaalne kanal on kasulik tavapärastes ülesannetes, kuid keeruline juhtum nõuab sageli selgitusi, mitte ainult rohkem ekraane.
Teine põhjus alternatiivi valida on soov saada korraga laiem hinnavõrdlus. Digit Insurance’i kasutamine võib olla otstarbekas, kui tahan konkreetse digitaalse kindlustuskanaliga edasi liikuda; see ei asenda automaatselt maakleri sõltumatut võrdlust ega isiklikku nõustamist. Minu jaoks sõltub sobivus sellest, kas otsin mugavat haldust või abi valiku tegemisel — need on erinevad vajadused.
Kas rakenduses saab kõik kindlustusasjad lõpuni ära lahendada?
Mina ei eeldaks, et üks rakendus lahendab iga küsimuse kõigi kindlustusliikide puhul samal viisil. Auto-, reisi-, tervise- ja elukindlustus puudutavad erinevaid riske ning nende dokumentide ja tingimuste lugemine nõuab eri tähelepanu. Enne kasutamist mõtleksin läbi, kas minu vajadus on lihtne toiming, näiteks olemasoleva info vaatamine, või keeruline otsus, mille puhul vajan selgitust.
Samuti ei käsitleks ma rakendust tingimuste kiireks vahelejätmiseks. Enne maksmist või taotluse kinnitamist vaataksin üle kaitse kehtivuse, välistused ja selle, kelle kohta leping käib. Kui rakendus võimaldab protsessi katkestada ja hiljem jätkata, oleks see mugav, kuid ma ei rajaks oma plaani sellisele võimalusele enne, kui olen selle ise kindlaks teinud. Kõige kindlam on vajalikud andmed enne alustamist kokku panna ja otsustada oma tempos.
Kas kõrge hinne peaks otsuse ära tegema?
Umbes 13 000 kasutajaarvustust annavad rakendusele laia tagasisidepõhja, kuid mina loeksin arvustusi sihitult. Otsiksin kommentaare konkreetse töövoo kohta, mida ise vajan: näiteks poliisi leidmine, andmete muutmine, reisi ettevalmistamine või kahjujuhtumi järel asjaajamine. Üldine kiitus kasutusmugavusele ei ütle mulle piisavalt, kui minu küsimus puudutab keerulist lepingutingimust.
Samuti ei lase ma keskmisel hindel otsustada, kas kindlustuskaitse on sobiv. Rakenduse kasutamine võib olla väga hea, kuid halb tootevalik jääb halvaks ka siis, kui rakendus on mugav. Mina hindaksin kahte asja eraldi: kas Digit Insurance aitab mul asjaajamist teha ning kas konkreetne kindlustus vastab minu tegelikule riskile.
Minu lõplik soovitus enne paigaldamist
Kui otsid finantsrakendust, mis koondab auto-, mootorratta-, tervise-, reisi- ja tähtajalise elukindlustuse digitaalse asjaajamise ühte kohta, tasub Digit Insurance’ile võimalus anda. Mulle meeldib selle juures kõige rohkem see, et rakenduse väärtus on praktiline: see võib vähendada paberite otsimist ja muuta kindlustusega tegelemise vähem tülikaks.
Minu peamine soovitus on kasutada seda otsustusabina, mitte otsuse asendajana. Enne kinnitamist kontrolliksin andmed, kaitse ulatuse, välistused, perioodi ja lõpliku maksumuse. Tundlike andmete puhul vaataksin üle ka telefoni õigused, konto turvalisuse ja selle, milliseid teavitusi tegelikult vajan.
Minu hinnangul on Digit Insurance hea valik inimesele, kes on digitaalse asjaajamisega mugav ja tahab kindlustust oma telefonist hallata. See ei ole sama tugev valik neile, kes vajavad põhjalikku isiklikku nõustamist, turu laia võrdlust või abi keerulise juhtumi mõtestamisel. Lõppkokkuvõttes annab rakendus mulle mugava kanali, kuid usaldus tekib alles siis, kui saan aru, mida ma valin ja milliseid kontrollivõimalusi endale jätan.
Kui otsustan selle kasutusele võtta, alustaksin ühest selgest vajadusest, mitte kõigi toodete korraga uurimisest. Nii saan hinnata, kas Digit Insurance aitab mul päriselt aega säästa, kas vajalikud dokumendid on leitavad ja kas kasutaja valikud on piisavalt läbipaistvad. Just sellise rahuliku proovimise järel saan otsustada, kas rakendus sobib minu igapäevase kindlustusasjade korraldamise juurde.
Plussid
- Poliise saab hallata mugavalt otse mobiilirakenduses.
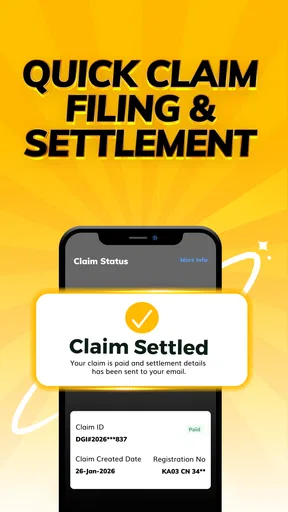
- Nõuete esitamine on digitaalselt lihtne ja paberivaba.
- Rakendus aitab kindlustuskatte üksikasju kiiresti kontrollida.
- Kahjujuhtumi korral on vajalik info ühes kohas olemas.
- Digitaalne suhtlus võib säästa aega võrreldes kontorikülastusega.
Miinused
- Kõik funktsioonid ei pruugi olla saadaval igas piirkonnas.
- Kindlustustingimused võivad olla keerulised ja vajada hoolikat lugemist.
- Nõude lahendamise kiirus sõltub juhtumi keerukusest.
- Rakendusest ei pruugi alati piisata keerukamate küsimuste korral.
- Isiku- ja kindlustusandmete sisestamine nõuab usaldust teenusepakkuja vastu.
Korduma kippuvad küsimused: Digit Insurance
Mis on Digit Insurance ja milliseid kindlustusteenuseid see pakub?
Digit Insurance on digitaalne kindlustusplatvorm, mille kaudu saab tutvuda kindlustustoodetega, arvutada ligikaudseid kindlustusmakseid, osta poliise ning hallata olemasolevaid lepinguid. Valikus võivad olla näiteks sõiduki-, reisi-, tervise- ja kodukindlustuse lahendused, kuid täpne pakkumine sõltub riigist ja rakenduse versioonist. Enne ostmist tasub kindlasti kontrollida kindlustuskaitse ulatust, välistusi, omavastutust ja kehtivaid tingimusi.
Kas Digit Insurance’i kasutamiseks peab looma konto ja esitama isikuandmeid?
Üldjuhul tuleb rakenduse täielikuks kasutamiseks luua konto või kinnitada oma telefoninumber ja e-posti aadress. Kindlustuspakkumise või poliisi vormistamise ajal võidakse küsida isikuandmeid, sõiduki või reisi üksikasju, makseinfot ning vajaduse korral dokumente. Need andmed on vajalikud isiku tuvastamiseks ja lepingu koostamiseks. Enne registreerumist soovitan tutvuda privaatsustingimuste ning andmete töötlemise põhimõtetega.
Kuidas toimub Digit Insurance’i kaudu kahjunõude esitamine?
Kahjunõude esitamine algab tavaliselt rakenduses vastava juhtumi registreerimisest. Kasutaja peab kirjeldama juhtunut, lisama kuupäeva ja asukoha ning laadima üles nõutud dokumendid, fotod või muud tõendid. Mõne juhtumi puhul võidakse paluda täiendavat kontrolli või ülevaatust. Menetluse kiirus sõltub kahju liigist, esitatud info täielikkusest ja poliisi tingimustest, seega tasub kõik andmed hoolikalt üle kontrollida.
Kas Digit Insurance’is saab kindlustuspoliisi osta ja maksta otse rakenduses?
Paljudes piirkondades on võimalik valida sobiv kindlustustoode, täita taotlus, vaadata makset ning tasuda otse rakenduses või seotud veebikeskkonnas. Saadaolevad makseviisid sõltuvad riigist, pangast ja teenuse tehnilisest ülesehitusest. Enne lõplikku kinnitamist kontrolli, kas tegemist on ühekordse või korduva maksega, millal kaitse algab ning kas poliisi saab pärast ostu muuta või tühistada.
Kas Digit Insurance sobib kõigile kasutajatele ja millised võivad olla rakenduse puudused?
Digit Insurance võib olla mugav neile, kes eelistavad kindlustust veebis hallata, dokumente digitaalselt hoida ja kahjunõudeid rakenduse kaudu esitada. Samas ei pruugi kõik tooted ega funktsioonid olla igas riigis saadaval ning keerukamate juhtumite korral võib vaja minna klienditoe abi. Samuti sõltub kasutuskogemus internetiühendusest, rakenduse töökindlusest ja sellest, kui kiiresti vastatakse päringutele. Enne allalaadimist kontrolli teenuse saadavust oma piirkonnas.


